
深度探索
来自我们记者的行业洞察
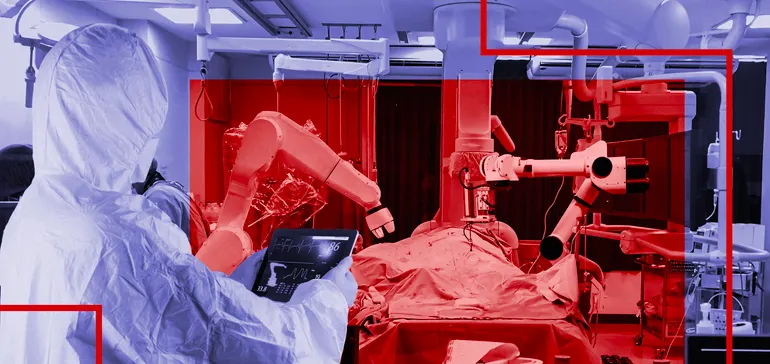
疫情冲击择期手术,手术机器人需求韧性凸显
新冠疫情在2020年重创择期手术,但手术机器人行业的需求并未因此消退。骨科领域,史赛克与Zimmer第四季度分别装机超百台Mako和Rosa系统;软组织领域,Intuitive Surgical全年装机936台,较上年减少,但手术量仍增长1%。随着手术恢复,行业竞争正围绕髋膝关节置换及软组织手术加速展开。
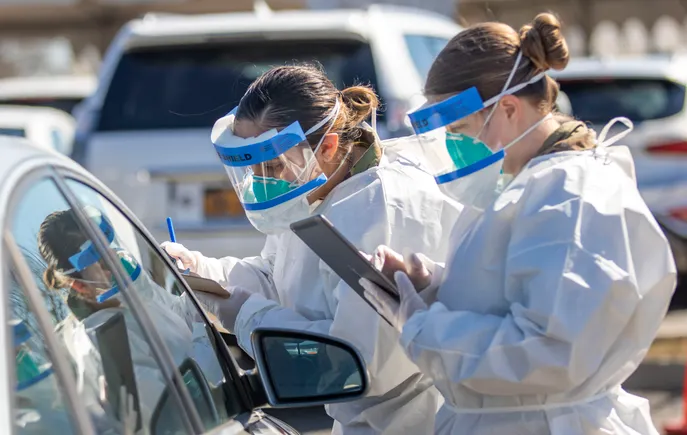
从实验室到家庭:2021年新冠检测的演进方向
疫情进入第二年,美国新冠检测格局正经历深刻调整:检测量自1月峰值明显回落,雅培与Quidel等厂商仍扩产备战;FDA加速授权居家与OTC检测产品,但成本与公共卫生可见性问题引发讨论;变异株对分子检测的潜在影响亦受到监管关注。
择期医疗复苏成焦点:医械行业经历过山车之年
一年前,医院为应对新冠疫情暂停择期医疗,导致医械行业收入大幅下滑。随着疫苗推广和病例数变化,2021年择期医疗的复苏进程成为行业焦点,但恢复速度因手术类型、地区及患者信心而异。
美国医院价格透明化新规落地:同一手术费用差距惊人
美国医院价格透明化新规生效后,Healthcare Dive分析多家医疗系统的数据发现,同一医院内同一手术的协商价格差异巨大,例如旧金山Sutter医院髋关节置换费用从22,865美元到101,571美元不等。专家认为,这反映了美国医疗定价的混乱,但也为雇主控制成本提供了机会。
医疗行业反垄断四大看点:联邦与州层面监管动向解析
过去一年,美国医疗行业反垄断执法活动频繁,联邦贸易委员会(FTC)计划加强执法,州立法机构也在考虑加强对并购的审查。本文梳理了未来值得关注的四大反垄断议题,包括FTC扩大执法工具、Becerra提名的影响、Sutter和解的连锁反应以及州层面的立法动向。
2021年数字健康领域三大趋势预测
新冠疫情推动数字健康领域加速发展,2021年这一趋势预计将持续甚至增强。专家预测,医疗健康将变得更加预测性而非反应性,远程医疗将继续扩张并深入整合,同时随着数据共享增加,网络安全将成为行业焦点。
糖尿病可穿戴设备市场展望:2021年被视为行业分水岭
新冠疫情加速了远程医疗和数字健康的普及,连续血糖监测仪(CGM)和胰岛素泵市场在2020年表现出韧性。展望2021年,行业普遍认为这是糖尿病可穿戴设备的分水岭之年,Dexcom、Insulet、Medtronic等主要厂商均有新产品发布计划,并瞄准尚未充分渗透的患者群体。
二尖瓣市场预计比肩TAVR,雅培与爱德华争相布局
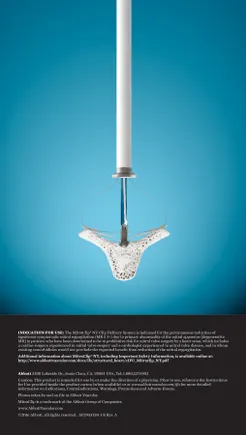
经导管主动脉瓣置换术(TAVR)主导了近年结构性心脏病市场,但行业正将重心转向二尖瓣介入治疗。分析师预计,二尖瓣及三尖瓣市场到2025年将达30亿美元,其中二尖瓣占大头。雅培凭借MitraClip领先,爱德华则携Pascal系统追赶,但面临技术复杂性和临床数据挑战。
欧盟启动Eudamed首个模块,MDR-IVDR认证瓶颈仍存
欧盟委员会本月启动了Eudamed系统的首个模块,用于为医疗器械制造商等分配单一注册号。然而,由于疫情导致的现场审核限制及公告机构数量不足,许多产品可能无法在MDR生效前及时获得认证。行业机构呼吁扩大远程审核范围,并质疑IVDR的过渡期是否可行。