
二尖瓣市场预计比肩TAVR,雅培与爱德华争相布局
经导管主动脉瓣置换术(TAVR)主导了近年结构性心脏病市场,但行业正将重心转向二尖瓣介入治疗。分析师预计,二尖瓣及三尖瓣市场到2025年将达30亿美元,其中二尖瓣占大头。雅培凭借MitraClip领先,爱德华则携Pascal系统追赶,但面临技术复杂性和临床数据挑战。
经导管主动脉瓣置换术(TAVR)近年来主导了结构性心脏病领域,目前市场规模约50亿美元,该术式已成为美国主动脉瓣置换的主要形式。
进入2021年及以后,行业正瞄准新的心脏瓣膜机遇,其潜在规模可能达到TAVR市场的数倍:即经导管二尖瓣置换与修复。
二尖瓣市场常处于主动脉瓣市场的阴影之下,但其潜在患者群体更大。雅培实验室(Abbott Laboratories)与爱德华生命科学(Edwards Lifesciences)等拥有成功结构性心脏病业务的公司,已在该市场起步阶段占据领先位置。
分析师与业界一致认为,二尖瓣以及后续相关的三尖瓣市场到2025年将达到30亿美元,其中二尖瓣占该预测的绝大部分。
二尖瓣反流(MR)是指血液回流至心脏心房的现象。MR是最常见的瓣膜疾病,影响全球约2%的人口,据美国国家生物技术信息中心数据。
与庞大的患者群体相伴的是,相比主动脉瓣狭窄,其治疗率较低。据爱德华公司数据,需要二尖瓣介入治疗的患者中,仅2%接受了手术或经导管治疗,而需要主动脉介入治疗的患者中,接受TAVR的比例为10%-12%。
正是这一庞大且渗透率低下的患者基础,促使分析师和业界相信该领域能够实现2025年的预测,并在此后持续显著增长。
杰富瑞(Jefferies)股票分析师Raj Denhoy表示,他估计当前市场规模约8亿美元,未来可能以2025年预测的倍数增长。Denhoy补充说,最终二尖瓣市场也可能增长至TAVR市场的数倍,他预计TAVR市场到2025年将接近100亿美元。
“这确实是下一个重大机遇之一,”Denhoy说,“我的意思是,它已经是一个巨大的机遇——8亿美元——但它将在未来很长时间内持续增长。”
今年二尖瓣领域已迎来利好。美国医疗保险和医疗补助服务中心(CMS)上周扩大了经导管缘对缘修复术对继发性二尖瓣反流患者的覆盖范围,这可能使符合美国患者基础的人数比此前覆盖规则下增加一倍以上。
随着企业将焦点转向二尖瓣,心脏外科医生观察到手术量有所增加。
科罗拉多大学安舒茨医学中心的心脏外科医生Joseph Cleveland表示,此前对经导管二尖瓣修复持谨慎态度后,普通心脏病专家正越来越多地将患者推荐给该手术。
密歇根大学二尖瓣诊所主任Matthew Romano同样表示,二尖瓣手术正在增加,并将在未来几年持续增长,因为“当前技术为那些可能不适合手术的患者提供了一种治疗选择,有望降低其死亡风险并改善生活质量。”
与TAVR手术类似,经导管二尖瓣手术为患者提供了一种微创替代开胸手术的选择。
Romano参与了爱德华和雅培的二尖瓣器械试验,他表示,即使手术量增长和潜在患者扩大,开胸手术仍是“金标准”,经导管手术面临的挑战将是产生类似的结果。
雅培与爱德华的对决
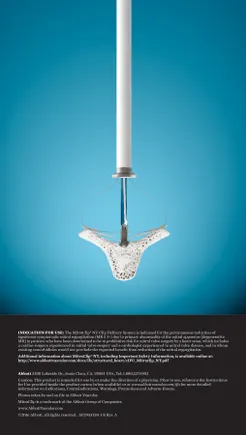
目前,雅培是二尖瓣市场的明确领导者。其二尖瓣修复器械MitraClip的一个版本自2008年起在欧洲上市,2013年起在美国上市;它仍是美国唯一获批的经导管二尖瓣修复器械。
该产品已成为雅培结构性心脏病组合中的首要驱动因素。据摩根大通数据,MitraClip在2019年带来约6.9亿美元销售额,2020年预计约6.7亿美元。而雅培整个结构性心脏病业务在2019年带来约14亿美元收入,并在去年第三季度末保持类似势头。
雅培结构性心脏病业务首席医疗官Neil Moat表示,二尖瓣的增长机遇不仅在于二尖瓣疾病患者数量超过主动脉瓣狭窄患者,还在于患者常未得到充分治疗。
“即使在TAVR时代之前……二尖瓣疾病的治疗渗透率也远低于主动脉瓣,”Moat说,并补充说随着全球人口老龄化,潜在患者数量只会继续增长。
据Moat介绍,目前已有超过10万名患者接受MitraClip治疗,公司已在欧洲和美国推出MitraClip G4,同时正在开发第五和第六代产品。
随着市场增长,雅培在该领域的领先地位可能无法保证。爱德华在TAVR业务成功后,正在推出自己的经导管二尖瓣修复系统Pascal,并将该市场列为关键优先事项。
在最近一次摩根大通演讲中,首席执行官Michael Mussallem强调了二尖瓣和三尖瓣的机遇,两者共同构成爱德华到2025年30亿美元的整体市场预测。该公司正在为Pascal器械开展三项临床试验:两项用于二尖瓣修复,一项用于三尖瓣。
爱德华经导管二尖瓣和三尖瓣疗法业务公司副总裁Bernard Zovighian表示,Pascal在欧洲的上市进展顺利,产品已在超过10个国家可用。然而,爱德华预计Pascal在美国的批准要到2022年底,因此产品上市和收入贡献将推迟到2023年。
尽管雅培领先,Zovighian表示二尖瓣仍有巨大机遇,因为MitraClip仅在潜在患者群体的一小部分中进行了研究。虽然Zovighian不愿给出具体的长期预测,但他表示爱德华预计2025年后市场将“显著更大”。
“充满希望,患者需求巨大。但要确保二尖瓣成为大市场,仍有许多工作要做,”Zovighian说,“我非常有信心这将会实现。”
尽管雅培和爱德华都开发了三尖瓣产品——爱德华的Pascal和雅培基于MitraClip设计的TriClip器械——但Cleveland质疑,除非开发出专门针对该瓣膜的器械,否则三尖瓣市场能否起飞。
增长的潜在障碍
Moat和Zovighian均表示,疾病的复杂性需要更广泛的器械组合来适当治疗患者,两家公司都在开发经导管瓣膜置换器械以及修复器械。然而,Cleveland表示,由于二尖瓣的复杂性,置换市场和治疗正在改善,但仍处于“萌芽阶段”。
据Romano称,处理二尖瓣的解剖特征和到达瓣膜都比主动脉手术更具挑战性。此外,一旦到达瓣膜,器械必须放置并固定,这可能比更坚硬、钙化的主动脉瓣更困难。
两位外科医生都表示,与主动脉瓣相比,瓣膜的复杂性也导致了市场发展较慢,并可能给器械开发带来挑战。这些挑战也可能成为广泛推广和采用二尖瓣器械和手术的障碍,相比TAVR的采用速度。
然而,Cleveland表示,器械技术和心脏电子成像等其他领域的改进正在迅速赶上瓣膜的复杂性,使外科医生更容易进行手术。
“对于技术,我总是保持谨慎的乐观。我从不与它打赌,”Cleveland说,“因为似乎一群聪明的工程师加上足够的风险投资,几乎可以克服一切。”
优先布局二尖瓣领域
分析师相信,爱德华能够成为雅培的合适对手,并在未来几年夺取市场份额,但雅培的领先优势仍然显著。
虽然分析师预计MitraClip的销售额将延续过去近7亿美元的表现,但爱德华预测,经导管二尖瓣和三尖瓣疗法的全球销售额将在2021年翻倍至约8000万美元。
然而,爱德华的追赶可能来自其通过TAVR业务建立的外科医生关系,以及作为外科医生新选择的优势,Cleveland说。
Evercore分析师Vijay Kumar表示,爱德华的成功将取决于其正在进行的修复和置换器械试验的可靠临床数据。
即使结果可靠,爱德华的时间表可能使其难以在短期内赶上雅培。据Kumar称,如果二尖瓣市场达到2025年的预测,雅培将占据约20亿美元,爱德华约5亿美元。
雅培的先发优势也可能很快显现。CMS最近对继发性MR的报销扩展可能使MitraClip的美国患者基础翻倍或三倍。与此同时,爱德华仍在争取Pascal在美国的批准。
美敦力和波士顿科学也在开发经导管二尖瓣产品,但据Kumar称,这些产品仍需三到四年才能上市。
这一距离使爱德华和雅培在可预见的未来独自争夺市场份额,这可能对两家公司都具有战略关键性。
“对爱德华来说,(二尖瓣市场)至关重要,因为它是该公司故事的下一章,”杰富瑞的Denhoy说,“对雅培来说,它是过去几年增长驱动因素之一,因此他们也高度关注。”