
深度探索
来自我们记者的行业洞察
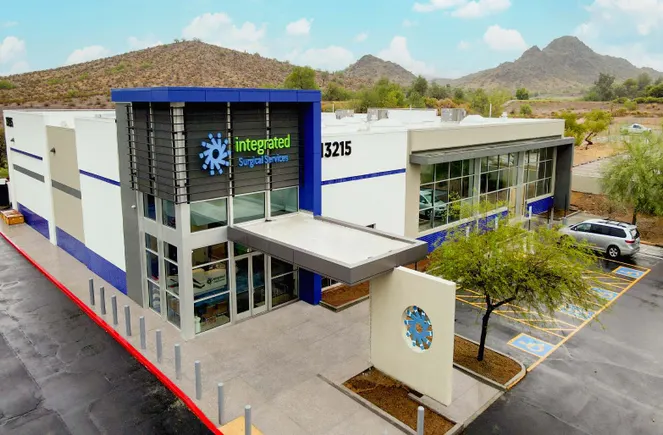
骨科手术加速流向门诊手术中心,医疗器械企业调整策略
过去一年,美国门诊手术中心(ASC)数量持续增长,骨科手术加速从医院流向此类机构。医疗器械企业如Stryker、Zimmer Biomet、DePuy Synthes等纷纷推出设备租赁、按次付费及联合建设服务以争夺市场。尽管ASC的医保报销低于医院,但其成本优势吸引医生自主创业。行业分析师预计,手术总量未必增加,但设备定价压力可能在未来显现。
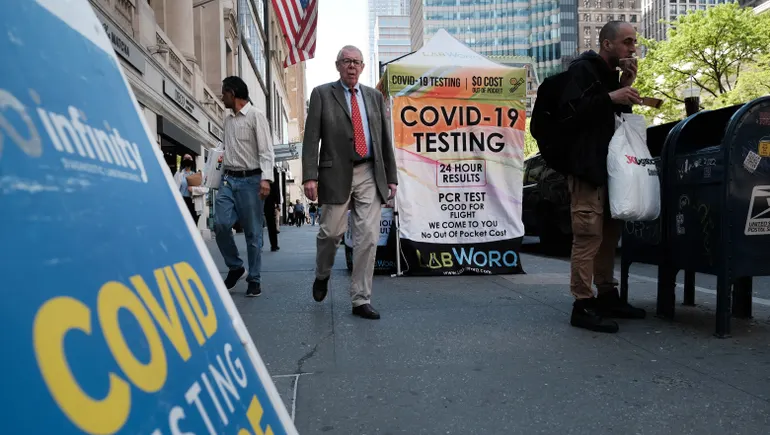
新冠检测需求降温,小型诊断企业转向新赛道
在雅培、碧迪等知名品牌之外,一批中小型诊断企业曾依靠新冠检测业务实现营收倍增。然而,随着学校和大型企业逐步终止大规模筛查项目,这些公司正被迫快速调整商业模式以求生存。公共卫生专家指出,非处方抗原检测需求短期内不会消失,部分企业已联手连锁药店和分销商瞄准个人消费者,另一些则转向其他疾病诊断领域。所有企业都在评估美国FDA紧急使用授权在公共卫生紧急状态结束后终止的影响。
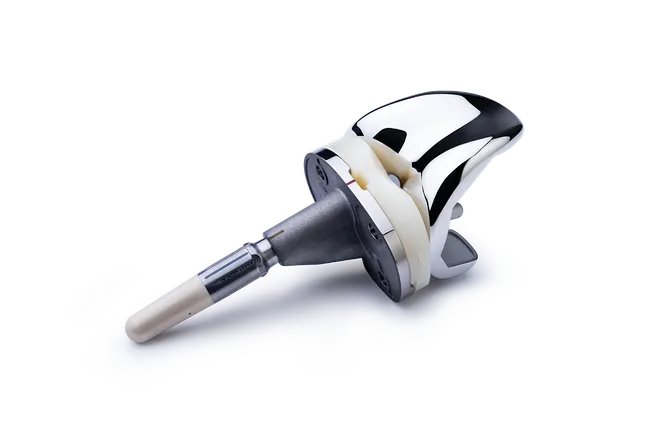
智能植入物前景可期,医生仍在等待临床证据
智能膝关节等植入式传感器设备正逐步进入市场,但医生普遍认为数据解读和临床决策支持尚不成熟。Zimmer Biomet 的 Persona IQ 已获 FDA 许可并开始销售,但专家指出,将原始数据转化为诊断建议仍需时间。行业竞争加剧,多家企业正通过收购或自研布局传感器技术,但临床证据和成本效益仍是关键挑战。
跨州远程医疗豁免到期,虚拟护理倡导者聚焦长期政策变革
疫情期间,美国各州临时放宽了跨州远程医疗的医师执业许可限制,但随着公共卫生紧急状态消退,多数豁免已到期或即将终止。远程医疗行业虽普遍认同跨州护理对患者可及性的价值,但在具体路径上分歧明显:部分支持州际医疗许可契约(IMLC),部分倾向互惠许可安排,还有观点呼吁联邦政府介入。研究显示跨州远程医疗占比虽小,但对农村患者意义重大。政策制定者正权衡州权、收入与患者需求,探索可持续的解决方案。
数字疗法能否走向盈利?
2020年FDA首次批准游戏类数字疗法后,该领域快速发展,但商业化仍面临多重障碍。Pear Therapeutics计划到2023年营收增长30倍,Akili Interactive则计划在2022年下半年推出主要产品。专家指出,医生处方习惯、保险报销机制和患者长期使用意愿是主要瓶颈,同时两家公司均面临巨额亏损。
“患者在哪里?”:专家质疑FDA最终召回指南
美国FDA上月发布的自愿召回最终指南,虽鼓励电子化召回通知,但在患者直接告知、UDI应用及强制力等方面未达专家预期。多位业内人士指出,指南未能解决召回流程中的系统性缺陷,患者安全仍面临风险。
护士离职潮加剧,医院短期与长期人力缺口双双告急
美国医疗系统正面临前所未有的护理人力短缺。随着护士因 burnout、高薪旅行护士岗位或提前退休而大量离职,医院在填补短期与长期岗位空缺上举步维艰。本文分析离职潮成因、教育管道瓶颈及医院应对策略。
患者长期健康与医院运营承压:诊疗延迟问题持续发酵
新冠疫情暴发两年后,美国医疗系统仍面临患者就诊量持续低迷的困境。Strata对全美超过1100家医院的数据分析显示,2020年与2021年住院量分别下降9.7%和7%(不含新冠患者则下降14.9%和14%),急诊量下降21%和15.5%,门诊量下降16.5%和3.2%。Epic Research发现癌症筛查缺口未获弥补,专家警告延迟诊疗的后果可能在五年后显现,同时医院面临成本上升与收入下滑的双重压力。
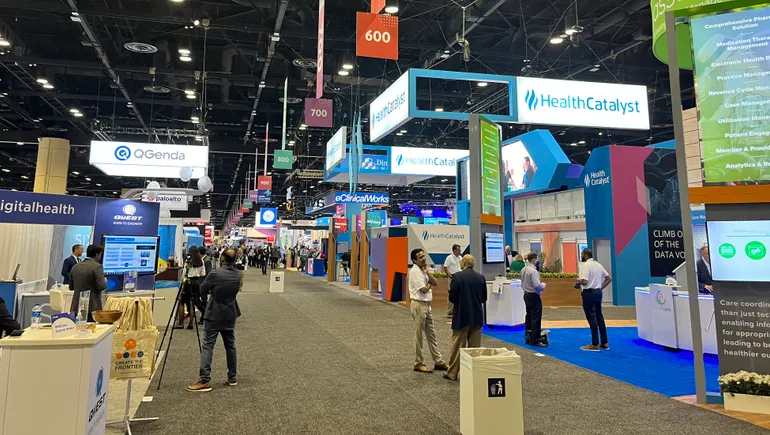
混合照护模式:后疫情时代医疗服务的数字化融合路径
尽管疫情曾极大推动远程医疗应用,但随着美国新冠病例减少,纯虚拟照护的使用率有所下降。然而,在HIMSS年度医疗保健会议上,专家表示远程医疗正日益融入医院的数字化路线图,部分机构甚至在就诊量趋缓的情况下增加投资。这为混合照护模式的支持者带来希望,他们强调根据患者需求灵活选择服务方式,以降低成本和改善结果。
疫情压力下,医护人员面临的工作场所暴力风险上升
疫情期间,美国医护人员面临的工作场所暴力问题日益严重,包括言语辱骂、身体攻击甚至凶杀。尽管部分医院采取防护措施,但缺乏联邦统一标准,各州立法不一。工会呼吁通过全国性法规,而医院则强调现有政策已足够。本文基于多方数据与案例,分析暴力成因、影响及解决路径。