
骨科手术加速流向门诊手术中心,医疗器械企业调整策略
过去一年,美国门诊手术中心(ASC)数量持续增长,骨科手术加速从医院流向此类机构。医疗器械企业如Stryker、Zimmer Biomet、DePuy Synthes等纷纷推出设备租赁、按次付费及联合建设服务以争夺市场。尽管ASC的医保报销低于医院,但其成本优势吸引医生自主创业。行业分析师预计,手术总量未必增加,但设备定价压力可能在未来显现。
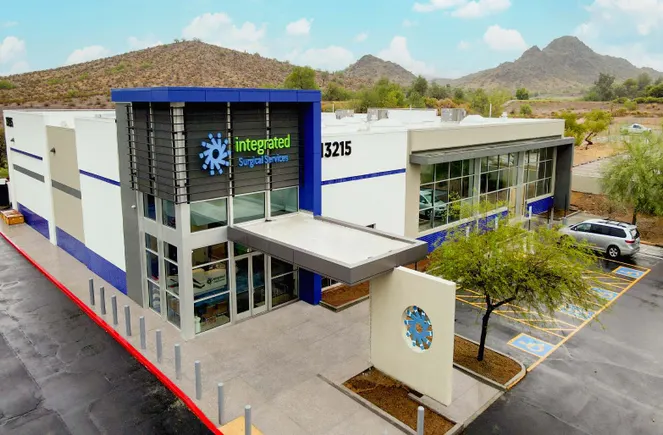
一年前,Brian Gruber医生在菲尼克斯开设了Integrated Surgical Services,将一家前杂货店改造为开展门诊骨科手术的门诊手术中心(ASC)。
“这一切的初衷是掌控患者体验,”Gruber说,“医院是我们的朋友,但在一些大型机构里,你的话语权是有限的。”
医生们表示,ASC让他们能更好地控制费用和患者体验,同时将成本保持在低于医院的水平。通过自购设备并专注于单一专科,排期手术和运营手术室都更为高效,而且他们补充说,这在职业上也更有成就感。
“拥有自己的空间、自己的ASC,从外科角度看,太棒了。我们真的很喜欢能直接做事,”Gruber说,“不必经过无数人、所有繁琐流程。直接做就行。如果你想给某人一个财务上的优惠,也能做到。拥有这种能力和权力,真的是一种解放。”
Gruber是过去十年间开设ASC的数百名医生之一。据ASC协会(一个代表这些设施的游说团体)数据,目前全美ASC数量已超过6,000家,高于2010年的5,000多家。骨科手术尤其加速向门诊中心转移,部分受疫情影响,也因Medicare对ASC手术支付意愿增强。全膝关节置换术于2020年被纳入,全髋关节置换术于2021年被纳入。
看到机会,医疗器械公司正日益迎合ASC需求,提供设备融资计划,甚至组建团队协助建设和设计手术中心。对于手术机器人等大型昂贵设备,更多公司开始提供按次计价、租赁和分期付款方案。
Zimmer Biomet首席运营官Ivan Tornos在邮件中写道,许多医院有成熟的资本设备采购预算,而ASC可能寻求更灵活的融资选项。
“许多人寻求无现金选项来获得资本设备和服务,连同植入物和一次性用品采购,以抵消未来新建所需的大量成本,从而在手术量爬坡期间改善运营现金流/保留信贷额度,”Tornos说。
Medicare对ASC的支付在疫情前持续增长
骨科设备制造商预计ASC中完成的手术数量将上升,但这并不意味着手术总量增加——它们只是转移到了不同场所,RBC Capital Markets分析师Shagun Singh说。
“这能否让更多人进入漏斗,仍有待观察,”Singh在邮件中写道,“(重建手术)是一个成熟市场,在正常环境下增长3-4%。与其他渗透不足的医疗器械细分市场相比,市场扩张空间可能较小。”
尽管如此,这一转变已促使医疗器械公司组建专门团队与ASC合作。
强生子公司DePuy Synthes估计21%的骨科手术在ASC进行,其美国门诊手术中心商务副总裁Andrie Leday III表示,公司设有ASC团队,为外科医生创业者及ASC管理者提供定制解决方案。DePuy的协助包括资本项目以购买设备,以及编码和保险报销方面的帮助。
“虽然这一趋势因临床和经济原因早已在推进,但COVID-19加速了这一转变,”Leday在邮件中写道。
按营收计最大的骨科公司Stryker估计,10%的关节置换术在ASC进行,并预计该比例将在未来五年内翻倍。Stryker的ASC和神经技术销售总经理Chad Evans在邮件中写道,每年有数百家ASC建成。公司可协助新ASC的初期规划、设计和建设——从候诊室家具到植入物、担架及其他设备。
Singh指出,虽然强生和Smith & Nephew等竞争对手设有专门团队与ASC合作,但Stryker在该市场的“超配”程度高于同行。
“他们实际上领先很多人好几年,因为他们真有建筑师,”她说,“他们能派建筑师,为你建好整个手术室、整个ASC配置。然后他们会把一切卖给你。”
膝关节和髋关节置换是ASC中增长最快的骨科手术
ASC支持者称,由于无需承担运营医院的间接成本,他们能以更低成本完成手术且结果相似。据ASC协会数据,Medicare对ASC的支付为同一门诊手术医院支付额的55%。以全膝关节置换为例,Medicare向ASC支付8,222美元,而向医院门诊部支付12,088美元,据Medicare价格查询工具。尽管如此,患者在ASC支付的自付费用更高,因为对于高成本手术,Medicare在医院门诊部设有自付上限,但在ASC没有。
据医疗数据公司Definitive Healthcare数据,2021年ASC完成了美国16.5%的膝关节置换和12.1%的髋关节置换。虽然Medicare现已覆盖ASC的这两种手术,该协会一直在游说Centers for Medicare and Medicaid Services,将肩关节和踝关节重建以及腰椎融合术纳入手术中心。
尽管报销存在差异,ASC协会在9月13日致CMS的信中写道,ASC在植入物和设备上的花费通常与医院相同。事实上,医院更可能通过大型采购协议批量购买并获得更低价格。为抵消成本,医生所有者寻求资金或与设备公司达成交易。
医院门诊部在多数骨科手术中仍占主导
设备采购的合作模式
Gruber在建设其ASC时与Stryker合作。通过与公司的合资企业——公司提供资本以换取五年期采购承诺——他得以购置设施中的一些大型设备,如用于关节置换手术的Mako手术机器人。其他大型设备如超声和C型臂通常采用融资方式。
虽然一些医生可能选择混搭设备,Gruber选择全部从Stryker采购,他说。
“对我来说,Stryker拥有最大的服务线。他们设备太多了,”Gruber补充道,“与Stryker合作是‘捷径按钮’。”
在许多情况下,医生们联合起来,向私募股权公司寻求融资以帮助支付开设新设施的费用。他们也可以寻求与医院集团成立合资企业,如Tenet,后者已花费数十亿美元建设其门诊手术部门。
位于阿尔伯克基的New Mexico Surgery Center Orthopaedics于2000年开业,由医生集团New Mexico Orthopaedics与Ortholink合作成立,后者提供融资并签订管理合同。现在,一家当地医院也持有少数股权,但医生集团仍持最大份额,该集团骨科医生Bill Ritchie博士说。
Ritchie表示,该ASC因Zimmer Biomet专注于全关节而青睐其产品。此外,它从多家供应商采购产品,寻求照明、摄像头、动力系统和钻头等一次性物品的批量折扣。对于手术机器人,公司选择了“我们业务量最大的那家制造商”,合同以租赁形式签订,通过增加用量降低成本。

以规模议价
批量采购是运营数百家ASC设施的大型集团成功的关键。在Surgical Care Affiliates(SCA Health)——一家由明尼苏达州Eden Prairie的保险公司Optum拥有的拥有320家设施的门诊手术公司——每年进行的关节置换数量从2019年到2022年几乎翻倍,该公司负责全关节置换和脊柱服务线的Amanda Conroy说。
这使SCA能够设定其向设备供应商支付全关节置换的价格。
“这是我们公司历史上第一次能够集体做到这一点。它为我们的患者节省了数百万美元,”Conroy说。更低的成本也惠及拥有SCA的保险公司。
在没有医院所能调动的资本的情况下,SCA使用了Conroy所称的“创造性解决方案”来获取昂贵设备,包括手术机器人、专用手术台和成像设备。它逐案决定是购买设备还是租赁更具成本效益。
与设备供应商合作是关键,Amsurg的区域副总裁Brandon Hollis说,该公司在美国拥有超过250家ASC。
“对于医院系统来说,资本采购会简单得多,而在ASC行业,我们看到许多大型昂贵设备,包括机器人、X光机和显微镜……供应商在提供不同类型的付款计划方面做得很好,”他说。
对设备公司的意义
从直接购买昂贵设备转向租赁或融资,已体现在设备制造商的季度收益中。
Stryker和Zimmer Biomet(骨科第三大公司)均表示,这一转变导致其手术机器人(帮助外科医生进行膝髋植入物放置)的预付收入减少。
Stryker报告称,其Mako手术机器人销售额在2022年第二季度同比增长19%,尽管交易组合导致每季度收入减少。公司还表示,其Mako机器人在ASC与医院销售的比例正在逐步上升。
“在过去大约六个月里,我们看到更多交易是融资而非直接购买,实际上正转向更多租赁协议,”首席执行官Kevin Lobo在8月2日的财报电话会议上说。
Zimmer Biomet则表示,其ROSA机器人约30%的安装位于ASC。
尽管目前医疗器械公司无论何种场所获得的金额相同,但RBC Capital的Singh表示,未来可能发生变化。
“ASC是较低成本场所,报销也较低。因此,在某个时点,我确实预计ASC场所会出现一些定价压力,这可能影响我们的医疗器械公司,但我们尚未看到,”Singh说。