
2025年机器人手术四大趋势前瞻:竞争加剧与市场扩容
直觉外科在机器人手术领域独领风骚近25年后,2025年将面临众多新入局者的挑战。达芬奇5系统全面上市、美敦力与强生加速追赶、小型企业瞄准细分市场、骨科机器人向门诊手术中心渗透,成为今年行业关注的四大方向。
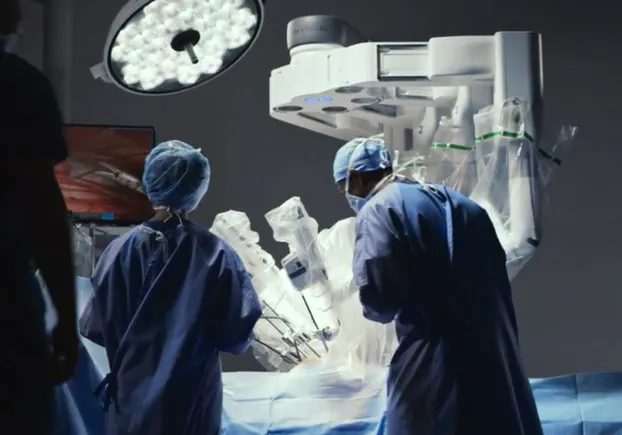
在历经数十年构建机器人手术市场后,直觉外科(Intuitive Surgical)自2025年起将不再独享这一领域。自约25年前获得首项FDA许可以来,达芬奇(da Vinci)机器人如今已广泛应用于多种腹腔镜软组织手术,涵盖心脏、泌尿、妇科及普外科等领域。
眼下,数十家新入局者正蓄势待发,在手术版图的各个细分领域寻找突破口。随着直觉外科达芬奇5系统从今年晚些时候起由限量投放转向全面上市,这家手术机器人先驱将继续推动手术室从开放手术向微创术式转型。这一主流化趋势也引来了美敦力(Medtronic)与强生(Johnson & Johnson)等传统手术器械供应商的竞争性回应,两家企业如今均积极拥抱机器人技术。
在上周的财报电话会议上,直觉外科高管承认,新的竞争时代即将到来。首席财务官Jamie Samath表示:“鉴于竞争对手将机器人系统推向市场并寻求各地监管许可,客户的选择日益增多,资本设备销售周期可能因客户评估替代方案而拉长。”
在骨科领域,机器人辅助植入手术预计将在未来一年持续增长,史赛克(Stryker)与Zimmer Biomet均计划为其平台引入肩关节应用。以下为医疗技术专家今年关注的机器人手术四大趋势:
1. 达芬奇5系统全面上市提速
直觉外科达芬奇5系统的上市目前仍受限于制造产能与供应链建设,但其表现已超出分析师预期。BTIG分析师Ryan Zimmerman在采访中表示:“达芬奇5推出至今四个季度,开局表现堪称惊艳。采用情况非常强劲,优于投资者预期,而且我们尚未进入全面大规模上市阶段。”
据直觉外科数据,已有超过2500名外科医生使用过新系统,累计完成40余种术式。首席执行官Gary Guthart表示,公司2025年的首要任务是推进达芬奇5的全面上市。客户还将定期获得硬件与软件升级,自今年起将率先获得由系统显著提升的计算能力所支持的数字化功能。
达芬奇5的发布,也是直觉外科对美敦力等关键竞争对手的提前布局。美敦力的Hugo机器人于2021年在欧洲上市,目前已在全球25个国家投入使用。美敦力现已准备在美国市场挑战行业龙头。公司首席执行官Geoff Martha本月表示,计划在2025年第一季度向FDA提交泌尿外科适应症申请,并正在招募患者参与临床试验,以支持未来疝气与妇科领域的美国适应症。
晨星(Morningstar)分析师Debbie Wang指出,直觉外科庞大的装机基础将令任何医疗系统都难以摆脱对其机器人的依赖。Wang表示:“考虑到从业者对达芬奇易用性与设计的青睐,我认为包括Hugo在内的任何竞争威胁,都难以真正阻碍直觉外科及其达芬奇5的推广。”
2. 美敦力力争第二把交椅
挑战直觉外科在机器人领域的主导地位或许困难重重,但分析师指出,防止手术器械市场份额进一步流失,正是美敦力与强生积极行动的动力。Zimmerman表示:“强生和美敦力的器械业务多年来一直是优质现金牛。他们反应太慢,直觉外科已壮大到难以撼动并超越了它们,如今两家正奋力追赶。”
以直觉外科的吻合器业务为例,其规模现已超过美敦力和强生。医疗技术初创公司顾问、CMR Surgical前首席商务官Steve Bell指出,直觉外科已是美国最大的吻合器企业。在器械业务承压之下,美敦力和强生不得不做出回应。Bell表示:“他们必须有所行动,否则五到十年内将所剩无几,因为一切都在转向机器人。所以他们必须尝试。”
Bell认为,美敦力及最终强生将在机器人手术领域给直觉外科带来竞争,“但影响不会太大”。2024年11月,强生获得FDA批准,开始为其Ottava手术机器人进行美国临床试验。分析师在采访中指出,强生的软组织机器人上市已多次延误,距正式推出至少还需两年。Gabelli Funds医疗保健投资组合经理Jeff Jonas表示:“他们落后进度太多了,这很不幸。”
Bell预测,十年后直觉外科仍将占据手术机器人市场70%的份额,美敦力和强生各占10%,其余10%由小型竞争者瓜分。美敦力已确立目标,成为手术机器人领域“强大的第二名”。Martha在本月摩根大通医疗保健会议上对投资者表示:“通常我们目标是第一,但眼下我们只瞄准第二,我认为短期内这已经相当不错。”
3. 小型开发商瞄准细分市场
在医疗科技行业最知名的设备制造商之外,还有众多怀揣手术机器人抱负的小型公司,其中一些可能于今年在美国崭露头角。BTIG的Zimmerman表示:“新系统的推出节奏正在加快。”这些机器人制造商将凭借独特设计或在直觉外科涉足不深的专科领域建立优势来寻求差异化。Zimmerman说:“这些细分领域正是某些公司取得成功的地方,其中一些还在模块化概念上竞争,即体积更小、更易于移动。”
过去一年获得FDA许可的公司包括CMR Surgical、Distalmotion、Virtual Incision、Moon Surgical、Medical Microinstruments及Procept Biorobotics。最近,CMR于2024年10月为其Versius机器人获得de novo授权,初始适应症为胆囊切除手术;Distalmotion同月获得疝气修复授权。Procept的系统利用加压流体切割组织,用于治疗前列腺增生。
Zimmerman表示,尽管直觉外科在机器人领域拥有显著领先优势,但全球手术市场远未饱和,这将惠及新进入者。“机遇巨大,机器人仍有很大增长空间,这一点很明确。”Bell则提醒,多达60家公司竞逐软组织手术机器人市场的部分份额,并非所有企业都能成功。“你会看到一些小公司消失。它们不可能全部存活。今年它们就会耗尽资金,然后消失。”
4. 骨科机器人在门诊手术中心加速渗透
手术机器人在门诊手术中心(ASC)日间手术中的应用日益增多,这一趋势正助推史赛克和Zimmer Biomet等骨科植入物制造商的发展。晨星的Wang表示:“骨科机器人正争相安装到门诊手术中心,我预计随着门诊大关节置换手术持续增长,这一趋势将在2025年延续。”
今年,史赛克和Zimmer Biomet还计划为其手术机器人增加肩关节功能。Wang表示:“肩关节适应症是下一个重要步骤。但我不确定机器人应用能否帮助扩大该市场。肩关节置换很棘手,因为该关节涉及复杂的肌肉与肌腱网络。我不清楚机器人和软件如何解决这一问题。”
相比之下,Wang认为脊柱手术有望受益于机器人技术的扩展应用。“考虑到许多脊柱手术的有效性充其量只是中等水平,存在大幅改进的潜力。我们确实认为美敦力的Mazor和Globus的Excelsius能带来实质性改变。”
