
2026年医疗器械行业四大关注焦点
2025年医疗器械行业在贸易战、FDA人员变动等挑战下仍保持稳健。进入2026年,行业需关注四大议题:ACA补贴到期对保险覆盖的影响、并购活动能否延续年末势头、关税政策的不确定性,以及Medtronic Hugo手术机器人正式上市后的竞争格局。
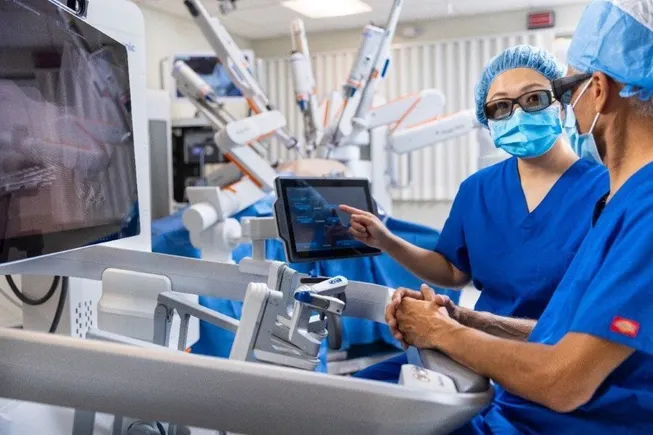
2025年对医疗器械行业而言是充满变数的一年。贸易摩擦、美国食品药品监督管理局(FDA)的人员裁减以及联邦卫生机构新领导层的上任,给行业蒙上阴影。尽管如此,多位专家指出,行业基本面依然稳固。
手术量保持健康水平;Intuitive Surgical的达芬奇5手术机器人和脉冲电场消融系统等创新产品取得成功;尽管年初并购活动放缓,但年内仍宣布了数十亿美元级别的交易;多数企业在财报季中报告了强劲的销售业绩。行业在挑战中展现了应对能力。
“我认为我们行业的基本面确实保持完好。显然,这一年有些过山车式的波动,特朗普政府、关税以及一些不确定性因素交织,但行业整体表现相对不错。”RBC Capital Markets分析师Shagun Singh表示。
展望2026年,挑战依然存在:正在进行的Section 232调查可能对行业施加特定关税;增强版《平价医疗法案》(ACA)补贴到期是否影响医疗器械企业尚待观察;企业能否再次驾驭不可预测的环境也是未知数。
BTIG分析师Ryan Zimmerman同样认为行业处于稳定状态——企业较好地应对了贸易战动态,手术量强劲,医院支出健康。但他补充说,2025年遗留的不确定性将部分延续至2026年,引发“对未知的担忧”。
1. 保险覆盖问题
ACA计划的增强补贴已于去年年底到期,迫使参保人承担更高的保险费用。这些补贴曾帮助通过ACA交易所购买保险的人群抵消部分成本。据Healthcare Dive报道,补贴到期将导致约2200万ACA参保人费用上升,预计约400万人将失去保险。增强补贴仍有可能恢复,但并非板上钉钉。
这对医疗器械行业意味着什么尚不明朗。“我无法给出一个量化的关联,说‘如果减少X数量的参保人,设备使用就会下降’。我认为没有人能找到这种相关性,”Zimmerman说,“但从逻辑上讲,这是合理的——如果人们失去医疗保障,医疗服务的利用率通常会降低。”
UBS分析师Danielle Antalffy指出,影响可能因公司和手术类型而异。例如,一些公司依赖主要由商业保险覆盖的手术,而另一些则更依赖Medicare覆盖的手术。手术量下降可能进而抑制资本支出——如果医院看到手术量显著下滑或担心下滑,可能会暂停医疗设备和器械的采购。
这种情况也可能因公司而异。Antalffy解释说,手术机器人的支出可能仍是高优先级,因此Intuitive不会受到冲击;但Stryker和Baxter等制造医疗设备的公司可能面临一定压力。William Blair分析师Brandon Vazquez表示,如果更多人推迟就医,手术的季节性可能增强。他还预计年初资本支出可能延迟,直到医院确认补贴到期是否真正影响其业务。
2. 并购活动
2025年医疗器械并购经历了起伏。上半年相对平静,下半年交易升温,年末数周宣布了一波并购。Abbott在11月底宣布以210亿美元收购Exact Sciences,这是近年来最大交易之一。Solventum、GE HealthCare和Teleflex也在年末宣布收购。此前,BD、Hologic和Boston Scientific均在下半年达成交易。
并购一直是医疗器械领域的热点,去年下半年的活跃可能预示2026年并购强劲。“我认为我们可能会看到更多并购,”Needham分析师Mike Matson表示,“我不确定会否出现繁荣,但肯定会比2025年多。”
Stryker和Johnson & Johnson等公司已表示持续寻求交易。Boston Scientific作为过去几年最活跃的收购方之一,继续宣布补强型收购。分析师还指出,Medtronic在剥离糖尿病业务后可能寻求更多并购,尽管这可能要到接近年底时才会发生。
RBC的Singh表示,医疗器械公司资产负债表健康,拥有大量可部署现金。在多数情况下,并购是现金的首要用途。去年上半年并购放缓主要源于宏观经济不确定性,尤其是特朗普政府的关税政策。尽管环境可能仍不可预测,但不太可能阻止企业支出。“我认为政治不确定性是新常态,”Singh说,“因此我预计2026年也会如此。但我相信我们的企业知道如何在这种环境中应对。”
3. 关税压力
关税是去年医疗器械行业最大的话题之一。政策稳定后,Boston Scientific和J&J等公司计提了1亿美元或更高的关税费用,尽管这些估计约为最初预期的一半。分析师表示,企业能够较好地应对关税环境,但贸易政策今年仍可能是关注焦点。Needham的Matson指出,大部分关税在2025年下半年生效,这意味着2026年全年都将适用。
此外,联邦政府9月发起的Section 232调查可能带来行业特定关税。特朗普政府曾利用Section 232调查对钢铁、汽车和制药行业征收关税。关于行业如何应对调查产生的关税仍存疑问。Matson解释说,制药公司通过降低药价来应对Section 232关税,但医疗器械公司无法采取同样做法,因为价格已包含在手术报销费用中。
“政府不购买设备。他们购买手术,设备是成本的一部分,”Matson说,“所以你不能简单地说‘我要把膝关节置换价格降低20%’。这不一定会为政府省钱,因为他们为膝关节置换手术支付的费用不变。”
4. Hugo进入市场
过去几年,手术机器人领域充满活力,尤其是软组织市场。长期市场领导者Intuitive Surgical于2024年推出新型达芬奇5机器人,自全面上市以来迅速普及。众多小型竞争对手试图以自有机器人挑战Intuitive,而大公司正在进入或接近市场:Medtronic的Hugo系统于12月获得FDA批准,适应症为泌尿外科;J&J本周早些时候宣布已向FDA提交Ottava机器人。
Medtronic的Hugo系统已备受期待多年。该公司在手术领域已有强大存在,与医院关系密切。Medtronic资源充足——J&J在Ottava上市后也将如此——但分析师认为,Hugo的最终到来并不构成对Intuitive的威胁。
“每家教学医院和学术中心都会购买Hugo,因为他们想尝试并让学员学习,”UBS的Antalffy说,“但要说真正从Intuitive手中夺取份额,我认为Hugo在美国很难获得太多 traction。”
目前,Hugo仅获批用于泌尿外科。Medtronic可能通过作为新系统而获得一定成功,因为外科医生和医院希望尝试达芬奇以外的选择。“我常说医生讨厌垄断。即使他们喜欢Intuitive Surgical,他们也讨厌被告知如何进行治疗——只有一种达芬奇——以及必须支付的价格——由Intuitive设定,”William Blair的Vazquez说,“我认为人们会在有限程度上欢迎Medtronic。他们不会用其替代全部手术量。但如果Medtronic说‘你们明年有购买10台机器人的任务,何不把其中两三台换成Hugo,我们可以在价格上灵活’,我认为他们会获得装机。”
尽管分析师一致认为Intuitive仍将是明确的市场领导者,尽管竞争对手增多,但他们也认为手术机器人的需求巨大,整体市场将继续增长——足够的需求可支撑多个竞争者取得成功。