
2026年机器人手术五大趋势观察
2025年12月,美敦力和CMR Surgical相继获得FDA批准,强生也提交了Ottava机器人申请,软组织机器人手术市场迎来新一轮竞争。2026年,行业将呈现五大趋势:初创企业瞄准门诊手术中心等新场景、美敦力加速Hugo系统美国推广、直觉外科面临挑战但保持创新、心脏手术成为投资热点、专科机器人应用持续扩展。
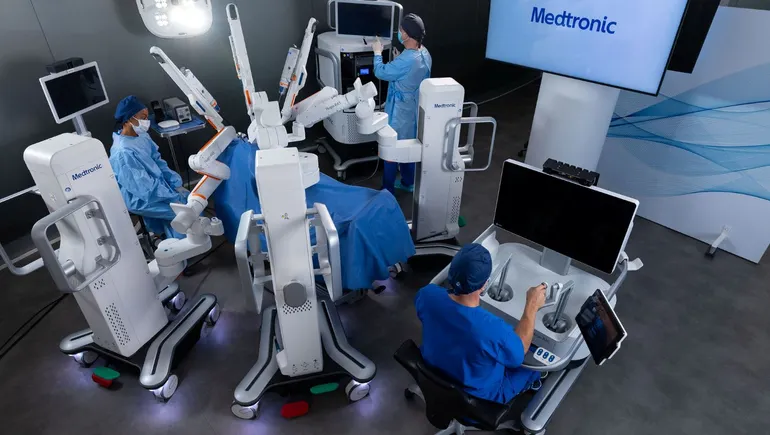
过去一年,寻求建立软组织机器人手术项目的医疗机构发现,可选方案显著增多。2025年12月,美敦力(Medtronic)与另一家资金雄厚的机器人开发商CMR Surgical相继获得美国食品药品监督管理局(FDA)的批准,为一系列监管许可与申报、融资轮次及临床试验启动画上阶段性句号,这些进展均来自致力于推进微创手术新系统的企业。进入新年后,势头不减——强生(Johnson & Johnson)已就其Ottava机器人向FDA提交授权申请。
机器人辅助手术的持续普及,使软组织手术得以通过小切口完成,有望减少并发症、改善预后并缩短患者恢复时间。各企业正开发平台,将更高精度带入日益多样化的术式之中。新系统将对统治机器人手术市场逾二十年的直觉外科(Intuitive Surgical)产生何种影响,是业内热议的焦点。
以下是2026年手术机器人领域值得关注的五大趋势:
1. 初创企业转向直觉外科未覆盖的领域
手术机器人领域正涌现出两类企业:一类是将在软组织手术赛道与直觉外科正面交锋的大型跨国企业;另一类是致力于在专科应用中实现差异化的较小竞争者。
行业专家、医疗科技初创企业顾问Steve Bell指出,美敦力和强生属于第一类。而在美国知名度较低的大型企业,如总部位于上海的微创医疗机器人(MicroPort MedBot)和日本Medicaroid——后者为川崎重工与希森美康(Sysmex)的合资企业——也在扩大全球布局。
Bell表示,第二类中的较小企业将尝试进入直觉外科尚未涉足之处。他预测,2026年最大的差异化领域将出现在新的诊疗场所。企业可能瞄准尚未建立机器人项目的特定医院。
Bell称,新入局者也在争相进入门诊手术中心(ASC)——此类场所手术量日益增长,但机器人历来渗透不足。在以门诊为主的ASC中,避开直觉外科可能意味着“竞争会更容易”。他提到,Distalmotion和Moon Surgical已将ASC纳入其战略目标,Virtual Incision和CMR Surgical也可能跟进。
CMR Surgical首席执行官Massimiliano Colella表示,其Versius系统有望同时进入ASC和寻求小型、可移动、便于科室间调配机器人的医院。“越来越多医院告诉我们,这种模块化设计非常契合他们对机器人项目的构想,”Colella说,“我的理解是——他们将其视为现有设施的补充。”
直觉外科同样瞄准ASC。在上周的财报电话会议上,高管表示公司正优先扩展高手术量ASC的业务。
2. 美敦力将获得商业牵引力
2025年12月,美敦力成为首家在美国市场与直觉外科正面竞争的大型医疗科技企业,其Hugo机器人辅助手术系统获得FDA在泌尿外科的许可。美敦力还将寻求普通外科和妇科的适应症。
美敦力机器人手术技术副总裁兼总经理Rajit Kamal表示,Hugo在美国的推广将与其全球上市策略类似。“我们正采取审慎的方式在美国推出Hugo RAS系统,从精选的领先医疗机构开始,”Kamal在邮件中称,“这将帮助我们为客户及其患者护理奠定坚实的成功基础。”
Kamal指出,今年全球约5000万例软组织手术中,约3000万例仍以开放手术进行,因此扩大微创手术可及性仍有巨大全球需求。“即使在美国——全球机器人辅助手术(RAS)普及率最高的市场——医院在向更多患者提供微创手术选项时仍面临容量和可及性挑战。”他表示,借助Hugo及其全球规模、强大的培训合作伙伴关系和广泛的技术产品,美敦力可帮助应对这些挑战。
初创企业顾问Bell预计,对Hugo的兴趣将来自美敦力忠诚客户(熟悉其手术器械)、学术机构以及部分未使用直觉外科机器人的外科医生。“美敦力今年、强生明年的影响将是实质性的,”Bell说,“影响可能体现在较小百分比上,但将是实质性的。”
3. 直觉外科足以应对挑战
杰富瑞(Jefferies)分析师Matthew Taylor表示,竞争格局真正升温可能还需两到三年。“美敦力现已获得美国批准,将推进有限度上市,并已暗示明年可能对其增长产生一定影响,”Taylor说,“强生正在审批过程中,但其增长可能要到2028年才会受到实质性影响。”
随着竞争加剧,直觉外科持续创新,为其机器人增加新功能,如视频回放能力以辅助实时决策、测量施加于组织上的力的仪表以及额外手术器械。“我喜欢我们的机会,”直觉外科首席执行官Dave Rosa本月在摩根大通医疗健康会议上对投资者表示。
直觉外科给出的2026年全球达芬奇手术量增长预期约为13%至15%,低于去年约18%的增速,但未提及美国竞争压力。高管反而指出,潜在影响可能来自《平价医疗法案》保费补贴和医疗补助(Medicaid)资金的变化、欧洲和日本的资本挑战以及中国市场的竞争。
Taylor表示,这家机器人制造商通常以保守预期开局,并可能在达芬奇5持续采用的支撑下超越2026年预测。“到2027年,竞争压力将真正显现,”他说。
4. 心脏手术有望受益
心脏手术正成为未来一年投资的关键领域。过去一周,直觉外科在获得FDA批准的九项心脏专科新适应症后,公布了加强心脏手术布局的计划,这些适应症包括二尖瓣和三尖瓣修复、二尖瓣置换以及左心耳封堵。
此举正值其他机器人开发商——如SS Innovations International、Capstan Medical以及Corcym和CardioPrecision——瞄准该领域巨大市场机遇之际。直觉外科计划于2026年在美国有限度推广该计划,同时加强特定医院心脏团队的培训项目,并开发心脏专科器械。
在去年10月的财报电话会议上,Rosa表示,达芬奇5在运动控制、先进成像和人工智能集成方面的优势,加上正在开发的新型手术器械,可能为心脏外科医生及其患者带来改变。“当我们的能力与未满足需求交汇时——我认为奇迹就可能发生,”Rosa说。
5. 专科应用持续扩展
直觉外科的达芬奇机器人常用于泌尿外科、妇科和普通外科。如今,各企业正将机器人技术拓展至更多外科类别。去年获得FDA新许可的企业包括Microbot——其机器人用于外周血管介入手术,以及Stereotaxis——其磁导航技术用于治疗心律失常的消融手术。
耶鲁医学院整形与重建外科主任兼面部移植项目负责人Bohdan Pomahac,牵头开展MMI旗下Symani系统的上市后研究,该系统使外科医生能够重新连接微小血管。Pomahac表示,新型机器人使外科医生能够执行此前仅极少数天赋异禀且训练有素的专家才能完成的高精度动作。“技术降低了完成复杂手术的门槛,学习曲线因此缩短,”Pomahac说,“它还使我们能够在通常不放心的情况下部署应用。”
在眼科领域,ForSight Robotics联合创始人兼首席医疗官Joseph Nathan表示,新型机器人可能有助于缓解未来十年眼科医生数量预计下降的问题。该公司正在开发白内障手术平台。“ForSight Robotics将让外科医生能够完成更多手术、提高效率,”Nathan说。
Nathan指出,像ForSight这样的企业正通过机器人技术重新设计手术流程,人工智能、可视化技术及机械微型化的进步将有望提升患者获得的护理水平。“我们看到越来越多的专科机器人,”Nathan说,“作为外科医生,我认为患者理应获得通过医疗系统交付的最佳技术。”