
AI医疗器械数量十年激增:FDA累计授权已达950款
美国FDA数据显示,截至2024年8月7日已累计授权950款AI/机器学习医疗器械。2015年仅6款,2023年达221款。影像领域占主导,GE医疗与西门子医疗领跑,行业正从影像向心血管、机器人等新领域扩展。
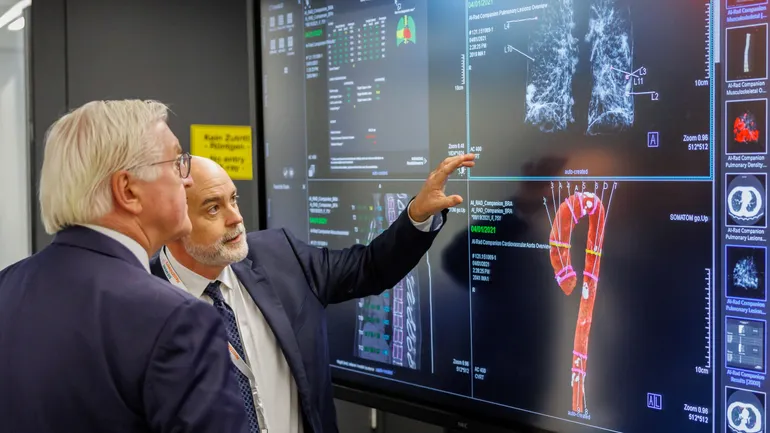
过去十年间,搭载人工智能技术的医疗器械数量呈现显著增长态势。
根据美国食品药品监督管理局(FDA)的数据库,截至2024年8月7日,该机构已累计授权950款人工智能或机器学习医疗器械。尽管FDA早在1995年就批准了首款AI医疗器械,但近年来的申报数量出现了爆发式增长。
MedTech Dive对相关数据的梳理显示,2015年FDA仅批准了6款AI医疗器械,而2023年这一数字跃升至221款。
受访专家在访谈中指出,这一趋势受多重因素驱动:互联设备数量增加、AI与机器学习领域投资升温,以及业界对软件作为医疗器械监管路径的熟悉程度不断提升。
数字医学协会(Digital Medicine Society)首席执行官Jennifer Goldsack表示:“我们确实看到了投资的巨大增长,这一点毋庸置疑。”该协会是数字健康领域的行业组织。
AI医疗器械应用示例
AI-Rad Companion:由西门子医疗(Siemens Healthineers)开发,用于提供临床图像的定量与定性测量,并支持临床数据分析。
LumineticsCore:由Digital Diagnostics开发的软件,可通过图像分析自动检测糖尿病视网膜病变。与多数AI医疗器械不同,该软件无需专科医生即可作出诊断。
房颤病史功能:苹果公司(Apple)于2022年获得FDA许可,该功能利用Apple Watch数据向用户展示过去一周内出现常见心律失常迹象的频率。
包括GE医疗(GE Healthcare)、西门子医疗和美敦力(Medtronic)在内的大型医疗科技企业,正将AI整合进设备之中,并开发独立的软件工具。Aidoc、RapidAI和Butterfly Network等初创公司则专注于打造针对性解决方案,用于识别健康状况和改善超声成像。
医疗设备领域之外的企业也在积极入局。苹果公司已开发出利用手表数据检测心律失常的功能。芯片制造商英伟达(Nvidia)已与美敦力和强生(Johnson & Johnson)等医疗器械公司建立合作伙伴关系,助力其拓展AI应用。
已获授权的AI/ML设备
AI医疗器械的应用范围广泛,可用于提升图像质量、缩短扫描时间,并辅助临床医生进行诊断或手术准备。
MedTech Dive于9月底对FDA的清单进行了分析。数据显示,过去十年间通过监管审批的AI设备数量急剧攀升。数据同时表明,影像学在该领域占据主导地位,但企业正逐步向其他专科领域拓展。
以下图表将随新数据的发布持续更新。
FDA每年授权的AI设备数量持续增加
2015年至2023年间,向FDA提交的AI/ML设备申请数量几乎呈指数级增长。
2024年迄今,FDA已授权107款设备,按此进度有望追平2023年的水平。英伟达医疗保健业务拓展总监David Niewolny表示,他自2007年起便从事互联医疗设备相关工作。当时,互联医疗设备还只是一个“愿景”,人们仍在摸索如何从设备中提取数据以及数据应存储于何处。
Niewolny指出:“如今,这些设备普遍都具备某种形式的连接能力。每个人都感受到加快创新的压力。”他补充道,这是“我职业生涯中第一次看到所有技术要素都已齐备”。
放射学设备占据多数份额
在迄今已获授权的AI设备中,超过四分之三属于放射学领域。这些设备包括用于提升图像质量、辅助患者扫描定位、优化辐射剂量以及识别潜在健康状况的功能。
在FDA的清单中,有55款设备被归类为放射学计算机辅助分诊与通知软件,24款为放射治疗计划系统。
企业正在其他领域开发更多AI设备。例如,心血管领域是第二大常见专科,FDA清单上有98款设备。AI心脏设备的示例包括电子听诊器,以及利用心电图数据检测心律失常或心力衰竭迹象的软件。
Goldsack表示:“这些专科领域对这些工具充满信心,并且已经使用了一段时间。有趣的是,当我们开始看到更多产品进入那些可能没有15年使用经验的专科领域时……我们何时会在新的治疗领域看到新的浪潮?”
英伟达的Niewolny认为,机器人技术是AI应用的新兴领域。手术前,软件可调取患者的病史及其他相关数据;手术过程中,增强现实应用可帮助外科医生将影像数据可视化地呈现在患者身上;手术后,AI还可读取视频片段以提供分析或生成报告。
他表示:“从放射科起步的技术,如今正向医院的其他科室延伸。”
GE医疗与西门子医疗领跑AI医疗器械领域
自MedTech Dive于2022年首次分析FDA数据以来,GE医疗和西门子医疗一直位居AI设备授权数量榜首。
截至2024年8月7日,GE医疗共有81款AI设备获得授权。其旗舰AI产品之一Air Recon DL于2020年推出。GE医疗AI倡导负责人Jan Beger表示,该算法可提升图像质量,并将MRI扫描时间缩短最多50%。截至10月,该公司已使用该软件为超过3400万名患者进行了扫描。
Beger将GE医疗的AI策略分为三类:用于提升成像效率的产品(如Air Recon DL)、整合多源数据以辅助临床决策的AI,以及用于规划的企业级系统。
这些功能有时内置于公司销售的成像设备中,有时则以独立订阅的形式出售。
Beger表示:“总体而言,AI的核心思路在于,我们如何将那些冗余、重复、单调的任务自动化?”

GE医疗近期还收购了多家AI产品公司,包括开发超声成像引导软件的Caption Health、开发癌症治疗与辐射剂量软件的MIM Software,以及生产用于手术引导的超声设备的BK Medical。
Beger表示,他的兴趣不在于针对特定病症进行分诊等“点状解决方案”,而更关注可针对特定用途进行调整的“基础模型”。
西门子医疗在FDA清单上共有70款AI设备。西门子医疗北美数字与自动化负责人Peter Shen表示,公司的AI产品包括内置在成像设备中的功能以及诊断算法。例如,公司开发了一项帮助患者在MRI扫描仪上定位以获得最佳图像的功能,同时还开发了辅助临床医生诊断冠状动脉钙化等病症的算法。
Shen指出,放射治疗计划是西门子医疗的重点关注领域之一。其目标是精准照射癌变肿瘤,同时避免周围健康组织受到辐射。Shen表示,AI可帮助临床医生找到最佳的靶区轮廓,从而更快地制定治疗计划。
展望未来,Shen对多模态AI最感兴趣。多模态AI可整合不同类型的数据,如影像、实验室结果和患者病史。Shen表示,这有助于支持临床决策,例如是否对肿瘤进行活检,或对特定肿瘤给予多少辐射剂量。
Shen表示:“它不会取代任何决策,而是尊重医生与患者之间的关系,提供更多信息或数据,以便医生为患者做出恰当的决策。”
多数AI设备通过FDA 510(k)途径获批
FDA批准的绝大多数AI设备都通过510(k)途径获批。与FDA其他市场授权选项相比,510(k)途径要求相对宽松、速度更快且成本更低。截至2024年8月,清单上约97%的AI设备均通过510(k)途径获得许可。
510(k)途径适用于中风险设备,申请人须证明其设备与已获FDA授权的“对照器械”在实质上等同。
有22款设备通过de novo分类途径获批,该途径适用于无对照器械的低至中风险设备。仅有4款AI设备获得了上市前批准(PMA),这是针对高风险设备最严格的审批途径。
FDA表示,清单上的所有设备均须经过验证,并须根据设备的预期用途和技术特征,对研究人群的多样性进行评估。尽管如此,患者权益倡导者仍呼吁加强监管。
此外,许多AI工具不受FDA法规约束。根据皮尤慈善信托基金会(Pew Charitable Trusts)的资料,FDA不监管旨在辅助行政任务的软件,如排班、库存管理和财务处理等。
旨在辅助临床医生决策的软件一直处于监管灰色地带。FDA于2022年发布的指南明确,旨在就诊断或治疗提出具体建议的AI——例如利用患者信息识别潜在脓毒症病例——应被视为医疗器械;而将患者数据与常见疾病的现行治疗指南进行匹配的软件则可豁免监管。