
2025年医疗科技五大趋势前瞻
2024年医疗科技行业在脉冲场消融、并购回暖等方面取得进展,但2025年仍面临中国挑战和特朗普政府不确定性。BTIG分析师Ryan Zimmerman指出行业基本面稳定,手术需求健康。本文基于多位专家访谈,总结五大趋势:Intuitive Surgical与竞争者的机器人手术市场博弈、并购活动持续强劲、潜在贸易战影响、PFA技术快速渗透及肾去神经术(RDN)商业化元年。
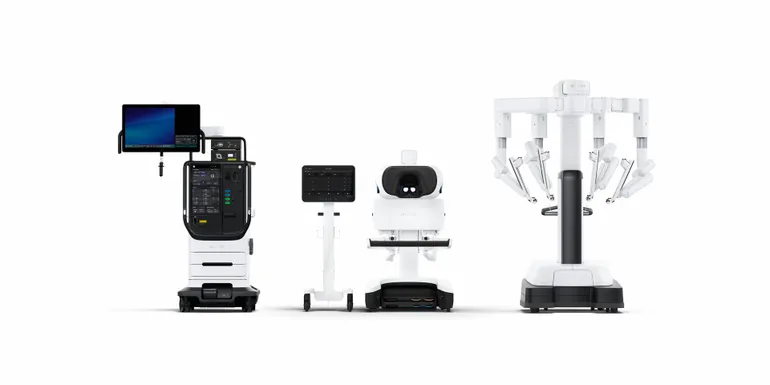
医疗科技行业在经历了一个充满变数且在许多方面颇为成功的2024年之后,有充分的理由对前景感到乐观。过去一年,行业见证了脉冲场消融(PFA)这一新兴技术的崛起、并购交易的反弹、稳健的手术量以及更为正常的经济环境,尽管在国际市场仍面临一些挑战。
然而,医疗设备企业在2025年仍需应对多重障碍,包括中国持续存在的经济挑战以及即将上任的特朗普政府带来的不确定性。
“进入2025年,仍有大量未知数,”BTIG分析师Ryan Zimmerman在接受采访时表示。“但目前来看……手术需求是健康的;医疗科技行业进入新一年的基本面是稳定的;消费者情绪良好;失业率处于低位。总体而言,实地情况相当不错。”
MedTech Dive与多位专家就今年值得关注的重要议题和趋势进行了交流。以下是2025年值得关注的五大医疗科技趋势:
1. Intuitive与竞争者的较量
Intuitive Surgical的达芬奇5(da Vinci 5)手术机器人是去年最重磅的新产品之一。尽管上市范围有限,但Intuitive软组织手术机器人的装机量已超出华尔街预期,这为多年来悬而未决的问题增添了更多复杂性:竞争者能否赶上Intuitive?
“如果你看看早期达芬奇5的需求……那真是惊人,”Zimmerman说。“说得委婉一点。”
尽管Intuitive在软组织手术领域保持了近二十年的主导地位,但如今它需要抵御的竞争者比以往任何时候都多。Zimmerman表示,五到十年前,只有少数几家公司参加机器人手术学会年会;去年,现场展示了超过50种不同的机器人,另有50种以上未参展。
外科医生的采用以及新手术类别的拓展也在推动这一不断增长的市场。
“随着时间的推移,所有能用机器人完成的手术都将用机器人完成,”RBC Capital Markets分析师Shagun Singh表示。“市场胃口巨大,而目前渗透率仍仅为个位数。”
较小的竞争者要真正从Intuitive手中夺取可观的市场份额可能需要时间。强生(Johnson & Johnson)和美敦力(Medtronic)等大公司的系统尚未进入美国市场,这预示着Intuitive的表现仍将是今年最大的看点。
Intuitive对2025年的预期尚不可知,因为该公司不预测系统装机量。Singh表示,公司应在今年晚些时候过渡到达芬奇5的全面上市,从而为这一已备受瞩目的发布再添动力。
随着新竞争者逐渐成熟并不断涌入,在Intuitive主导之下仍可能存在成功空间。Zimmerman指出,不同系统现已覆盖从软组织到硬组织、眼科及心脏应用等多种手术领域。他还补充说,当前环境并非零和博弈,“不是你赢了Intuitive就是输给了Intuitive”。
尽管竞争者增多,Intuitive的领先地位可能仍将保持。Singh表示,即使是拥有丰富资源和强大手术领域影响力的强生,也可能难以对Intuitive构成实质性挑战。
“我关注Intuitive已有20年,”Singh说。“我不担心竞争。”
2. 医疗科技支出保持强劲
医疗科技公司在去年经历了繁忙的并购交易年,这一势头已在延续。Stryker本周宣布将以近50亿美元收购Inari Medical,而去年最大的买家之一波士顿科学(Boston Scientific)表示将以最高6.64亿美元收购Bolt Medical的剩余股份。
在2024年交易数量从前两年的低点反弹后,行业今年可能再次迎来并购繁忙的一年。Zimmerman表示,去年的增长部分归因于估值下降,这也可能刺激今年的更多支出。
“如果利率继续走低,债务成本下降,估值合理,那就是并购的好配方,”Zimmerman补充道。
在2024年繁忙的并购交易之后,Truist Securities分析师表示,波士顿科学可能成为2025年的最大买家之一。
EY合伙人John Babitt表示,今年机器人领域可能会出现一些交易,因为该领域增长空间大,且多个细分治疗领域正获得风险投资支持。Babitt还指出结构性心脏和PFA是值得关注的领域。
Truist Securities分析师在12月给投资者的报告中写道,他们预计2025年并购活动将增加,包括更大规模的收购,而较低的利率和交易活动的增加也可能带来更多的“资产组合精简”。分析师还预计,Stryker、波士顿科学、Zimmer和美敦力将成为最活跃的买家。
当选总统唐纳德·特朗普本月晚些时候就职后,并购活动也可能获得提振。专家去年告诉MedTech Dive,与拜登政府相比,特朗普政府可能对交易更有利,拜登政府有时漫长的审查时间表可能让企业不愿进行收购。
3. 贸易战可能隐现
医疗设备行业正在为特朗普政府在其他方面对其业务的影响做准备。自特朗普在11月赢得连任并开始提名非传统人选担任联邦政府顶级医疗职位以来,设备公司一直笼罩在不确定性之中。
一个重要问题是,特朗普政府的变动是否会波及医疗设备行业,因为该行业的一些顶级问题不像制药行业或医疗服务提供者面临的问题那样引人注目。但这并不意味着不会产生影响,或者不确定性本身不会迫使企业做出调整。
关税和潜在的贸易战是可能直接影响医疗科技公司的关键问题。特朗普已威胁要提高对中国的关税,并对墨西哥和加拿大征收关税。
“我们非常担心贸易战和地缘政治,”Zimmerman说,并补充说,涉华业务敞口大的公司将是今年的重点关注对象。
Zimmerman表示,与中国的潜在贸易战将与该国经济增长放缓叠加。“长期以来,中国一直是许多医疗科技公司的增长引擎,”他说。
据Zimmerman称,GE医疗、Intuitive和Staar Surgical等公司对中国经济问题更为敏感。他表示,与加拿大和墨西哥的贸易挑战也可能影响该行业,因为许多设备公司在这两国设有工厂。
白宫的人员更迭也可能因FDA人员短缺而导致产品审批时间延长,这是特朗普首个任期内曾出现的问题,Zimmerman说。FDA员工可能会因罗伯特·F·肯尼迪(Robert F. Kennedy Jr.)和马丁·马卡里(Martin Makary)被选定领导卫生与公众服务部和FDA而离职,因为他们与前任领导层差异过大。
即将离任的FDA局长罗伯特·卡利夫(Robert Califf)在最近接受Stat News采访时警告称,“提前退休人数增加和优秀人才流失”可能在该机构出现。
“这是我们正在密切关注的事情,”Zimmerman说。
4. PFA成功故事延续
去年,新的脉冲场消融(PFA)产品获得了大量关注和赞誉。这项技术引发了行业巨头之间激烈的产品上市和市场份额争夺战。
PFA是一种治疗心律不齐的新方法,正在颠覆传统疗法,并让企业赚得盆满钵满。PFA通过非热能电能靶向心脏组织来治疗心房颤动,而射频消融(RFA)使用热能,冷冻消融则使用极冷温度。
美敦力和波士顿科学是首批推出PFA设备的两家公司,随后强生获得批准,美敦力获得第二个批准,波士顿科学的标测技术也获得授权。除了产品上市,各公司在去年全年(包括年度TCT会议)发布了PFA技术的数据。
“每一次数据发布都伴随着灯光、摄像机和行动,”Babitt说,他指出PFA将是“最令人兴奋的”医疗科技领域之一。
美敦力和波士顿科学报告了医生的强劲采用率,花旗研究(Citi Research)最近对电生理学家进行的一项调查发现,PFA手术量将在今年超过RFA。
Singh指出,2024年只是PFA的第一年,市场仍将是重要的增长驱动力。她补充说,RBC将关注今年的市场份额变化,但PFA并非“份额转移”的故事。
“这不是一个成熟的市场,你不需要考虑一方输而另一方赢。这是一个高度渗透不足的市场,”Singh说。“我真的鼓励投资者思考如何让每个人都在这个领域获胜。”
波士顿科学的Farapulse PFA系统今年可能再创佳绩。Singh称Farapulse“绝对是首选产品”。该公司还可能因强生决定暂停其Varipulse系统在美国的推广而受益,原因是安全问题。
5. RDN元年?
多位专家将肾去神经术(RDN)列为2025年值得关注的议题。RDN是一种针对对药物和生活方式改变反应不佳的高血压患者的新疗法。该手术通过降低肾脏肾神经的活动来帮助降低血压。
美敦力和大冢医疗设备(Otsuka Medical Devices)旗下的小型子公司Recor Medical是仅有的两家拥有FDA批准设备上市的公司。在FDA咨询委员会审查两种设备的获益与风险时,曾有人质疑这些设备能否获得保险覆盖,最终委员会投票支持Recor的产品,但未支持美敦力的产品。
然而,美国医疗保险和医疗补助服务中心(CMS)去年年底授予两种设备过渡性通过支付(transitional pass-through payment)覆盖,为美敦力所称的超过10亿美元市场打开了大门。
“这真的可能是医疗科技的GLP-1时刻,”Babitt说。“你正在用治愈性——可以说是治愈性——的解决方案来解决高血压这一巨大领域。随着这个市场的发展,这将是一个非常有趣的故事。”
虽然Babitt不认为肾去神经术会成为2025年的PFA,但他表示,既然报销已到位,市场已准备好增长,最终可能变得比PFA更大。
Singh对此表示同意,他说虽然可能不会出现类似PFA的一年,但长期机会“巨大”,有可能成为一个数十亿美元的市场。


