
关税政策实施一周年:医疗器械行业如何应对持续挑战
特朗普政府关税政策实施已满一年,医疗器械行业并未如预期般大规模回流美国生产。面对持续的成本压力,企业普遍选择内部优化而非涨价或削减研发。尽管关税机制历经调整,行业整体影响可控,但供应链的复杂性与政策不确定性仍是长期挑战。
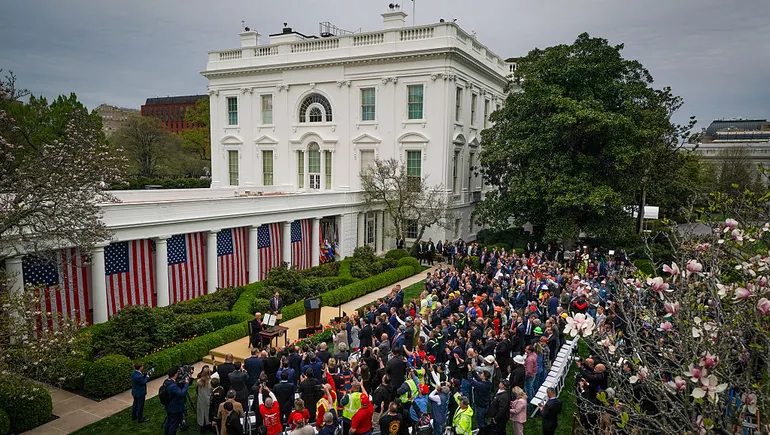
自特朗普总统在白宫玫瑰园宣布“解放日”关税政策、对主要贸易伙伴加征关税以来已过去一年,医疗器械公司仍在持续消化由此带来的冲击。这项针对中国、墨西哥、加拿大、欧盟及其他关键贸易伙伴的关税政策,本意在于推动美国本土制造业回流。然而,在医疗器械领域,情况却有所不同。
该行业依赖高度整合的全球供应链,这种为追求效率而设计的体系往往需要数年时间才能建立。因此,将生产迁回美国并非企业的主要应对策略。这与制药行业以及某些其他行业形成鲜明对比——那些领域的公司正投入数十亿美元在美国新建生产设施。
据行业顾问和分析师观察,为应对关税带来的额外成本,医疗器械公司并未选择提高对医院和医疗系统的售价,也未削减研发预算。相反,它们正加速推动全组织范围内的成本削减行动。
“它们必须从其他方面寻找杠杆,”普华永道美国健康产业负责人格伦·亨辛格表示,“它们不会把价格转嫁给客户,而是自行承担冲击,并努力寻求效率提升——这本来就是它们一直关注的重点。”
普华永道根据美国海关与边境保护局的数据发现,在最高法院于2月裁定总统无权依据《国际紧急经济权力法》征收关税后,医疗器械公司有望获得高达26亿美元的已缴关税退款。
亨辛格指出,对于部分规模最大的医疗器械公司而言,关税对年度盈利的影响在2亿至5亿美元之间。“这笔金额相当可观,”他说,“它正在冲击利润底线,并最终反映在股价上。”
随着关税压力从最初的剧烈动荡演变为一种常态化的运营约束,寻找更多削减开支的途径仍将是企业的优先事项,以防止成本侵蚀利润。亨辛格表示,大多数公司都已实施了某种程度的成本削减。“每家医疗器械公司都知道,它们需要持续转型、提高效率、让产品更具可负担性,才能保有资金用于创新。”
新关税,同样的结果
为替代被最高法院否决的《国际紧急经济权力法》关税,特朗普迅速转向《1974年贸易法》第122条,对进口商品征收10%的全面关税。根据该条款,总统可为解决贸易失衡问题,在至多150天内征收最高15%的关税。此外,美国还依据同一法案的第301条,对多个贸易伙伴启动了新的调查——若发现其做法不公平地限制美国商业,可能导致更具持续性的关税措施。
分析人士指出,政府迅速以第122条关税替代《国际紧急经济权力法》关税,凸显了关税作为政府经济政策核心支柱的地位。“特朗普政府无论如何都会找到实施关税的办法,”加拿大皇家银行资本市场分析师沙贡·辛格表示。
尽管关税机制不断变化,但设备制造商承担的成本基本保持稳定。“据我从大多数公司听到的情况,这基本上算是相互抵消了,”尼德姆分析师迈克·马特森表示。

医疗器械行业还是一项第232条调查的对象,旨在确定从个人防护装备到医疗耗材和设备等医疗器械的进口是否威胁国家安全。自去年9月以来,这项调查一直悬在该行业头上。不过,辛格并不认为第232条会成为对医疗器械进口加征更多关税的工具。“总体而言,特朗普政府并未以负面眼光看待医疗器械行业,也不打算单独针对它加征关税,”辛格说,“如果说有什么不同,那恰恰相反。”
医疗器械行业组织AdvaMed一直在推动针对该行业量身定制的关税方案,以确保企业能够维持可信赖的供应网络。该组织认为,某些政策可能给医疗服务提供者和患者带来意想不到的风险。
分析人士称,关税在2025年侵蚀了许多医疗器械公司的毛利率,今年也将如此。不过,这一逆风尚属可控,并未引发大范围裁员或研发预算的深度削减。辛格表示,对设备制造商而言,医院环境和手术量仍将是决定营收增长的最重要因素。“研发绝对是我们的公司最不想削减的部分,”辛格说,“我们的公司仍在为长期发展而经营。”
同样,马特森认为关税对医疗器械公司的影响有限,并非该行业裁员的主要驱动因素。“尽管面临关税,大多数公司去年仍然实现了盈利增长,”他说。
缓解影响
毕马威美国贸易与海关业务负责人克里斯托弗·扬表示,医疗器械组织正采取积极措施应对新的关税环境。企业正利用关税建模工具寻找节省成本的策略,重新评估材料选择,优化物流,并在可能的情况下寻找替代供应商。
“生命科学领域的领导者现在将关税、利率和政治不确定性等因素视为预期的经营条件——这些因素是在其战略手册中需要管理的变量,而非迫使决策发生急剧转变的力量,”扬在邮件中表示。
他指出,识别关税豁免情形(例如针对原型产品或用于治疗慢性或永久性疾病的设备)也是缓解策略之一。企业还在重新审视设计选择,并评估在监管允许的情况下更换供应商的可能性。“我们看到的是有针对性的转移,而非大规模的搬迁,”扬说。
对于简单、低成本的产品,企业已将采购来源转向关税较低的地区。而对于依赖专业零部件、精密材料和电子元件的复杂医疗器械而言,合格供应商并非可以轻易更换,否则将面临监管后果。
“研发绝对是我们的公司最不想削减的部分。我们的公司仍在为长期发展而经营。”

沙贡·辛格
加拿大皇家银行资本市场分析师
在某些情况下,企业正将生产分散到多个地区,并建立次级供应商关系。扬表示,部分国内制造确实有所扩展,尤其是在需要更深层次技术协作或监管熟悉度能带来优势的领域,但其规模尚不足以取代既有的全球网络。“在成本无法抵消的情况下,许多公司已自行吸收部分新增成本,以保护市场准入和客户关系,尤其是对于对患者护理至关重要的产品,”扬说。
聚焦第232条调查
扬建议该行业企业密切关注针对医疗产品的第232条调查以及第301条调查,因为这些调查通常具有更稳固的法律基础。医疗器械行业对进口精密材料和零部件的依赖意味着,即使是细微的政策变化也可能产生不成比例的巨大影响。
科文顿律师事务所合伙人阿伦·文卡塔拉曼表示,由于医疗器械在第232条调查中被单独涵盖,政府因此必须决定是否将其排除在第301条审查之外。上周结束的针对制药行业的第232条调查,豁免了一批承诺在美国扩大生产并签署最惠国定价协议的企业。文卡塔拉曼指出,政府有可能采取类似做法,与承诺在美投资的医疗器械公司谈判并给予关税减免。
文卡塔拉曼补充说,进口化学品及其他试剂等产品的医疗器械公司,应关注自身是否受到制药行业第232条决定的影响。其他对医疗器械行业具有影响的关税行动还包括上周调整的钢铁和铝新规,以及针对特定国家的协议。美中贸易休战和欧盟贸易协议是值得密切关注的两项。此外,《美国-墨西哥-加拿大协定》也在审查之中。
“医疗器械制造商必须应对的就是这样一个由各种关税拼凑而成的复杂局面,”文卡塔拉曼说。